Administración dental
Facturación en una clínica dental: CFDI 4.0, anticipos, pagos y caja
Cómo funciona la facturación de servicios en una clínica dental en México: datos del CFDI 4.0, IVA de los servicios dentales, anticipos, PUE y PPD, factura global y cómo integrar pagos y caja.
En una clínica dental la factura casi nunca llega sola: viene después de una valoración, de un anticipo para apartar la cita, de un tratamiento que se paga en abonos o de una venta de pasta y enjuague. Si el cobro, la caja y la facturación viven en lugares distintos, el cierre de mes se vuelve una búsqueda de tickets. Esta guía explica cómo funciona la facturación de servicios en una clínica dental en México y cómo conectarla con los pagos y la caja.
Esta guía es informativa. Las reglas fiscales cambian y dependen de tu régimen: confírmalo con tu contador antes de aplicarlas.
1. Qué datos necesita una factura (CFDI 4.0)
Desde el 1 de abril de 2023 la versión vigente de la factura electrónica es el CFDI 4.0 (SAT). Para facturar a un paciente necesitas cinco datos del receptor, tal como aparecen en su Constancia de Situación Fiscal:
- RFC.
- Nombre o razón social, sin el régimen de capital (por ejemplo, sin “S.A. de C.V.”).
- Régimen fiscal.
- Código postal del domicilio fiscal.
- Uso del CFDI. Para un paciente persona física que quiere deducir su tratamiento, normalmente es Honorarios médicos, dentales y gastos hospitalarios (D01).
Si uno de estos datos no coincide con lo que tiene el SAT, la factura no se timbra. Por eso conviene pedir la constancia desde la primera cita y guardar los datos del paciente para no capturarlos cada vez.
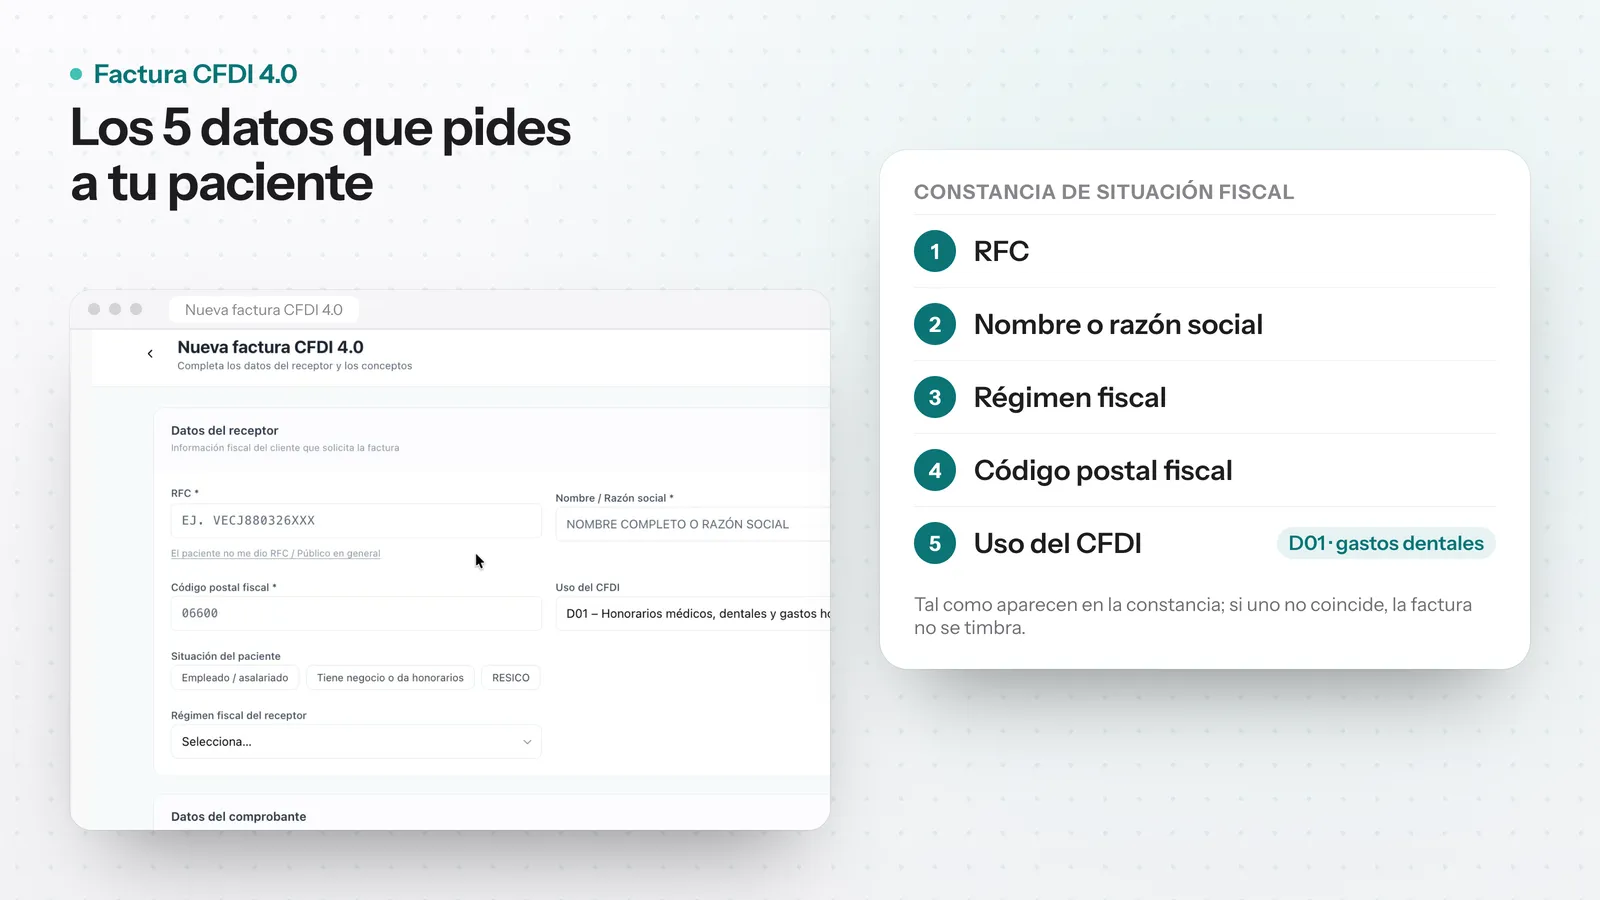 Los 5 datos del receptor que pide el CFDI 4.0, tal como aparecen en la Constancia de Situación Fiscal.
2. ¿Los servicios dentales llevan IVA?
La Ley del IVA exenta los servicios profesionales de medicina cuando requieren título de médico y los presta una persona física, en lo individual o a través de una sociedad civil (LIVA, artículo 15, fracción XIV). En la práctica, las consultas y tratamientos que presta un dentista persona física suelen facturarse exentos de IVA.
Ojo con dos casos:
- Productos. Si vendes pasta, enjuague, cepillos o kits de blanqueamiento, esa venta normalmente causa IVA. En la misma factura pueden convivir conceptos exentos y conceptos con IVA.
- Personas morales. Si la clínica factura como sociedad mercantil y no como persona física o sociedad civil, la exención no aplica igual.
Tu contador te dirá cómo aplica en tu caso.
3. Pago en una exhibición (PUE) o en parcialidades (PPD)
Cada factura declara cómo se paga:
- PUE (pago en una sola exhibición): el paciente pagó todo en el momento de facturar. Es el caso de una consulta o una limpieza que se cobra al terminar.
- PPD (pago en parcialidades o diferido): la factura se emite antes de que se pague completa, por ejemplo un tratamiento de ortodoncia que se paga en abonos. Por cada pago recibido se emite un complemento de pago (también llamado REP), y el SAT pide emitirlo a más tardar el quinto día natural del mes siguiente al pago.
Elegir mal entre PUE y PPD es uno de los errores más comunes en clínicas que cobran tratamientos largos.
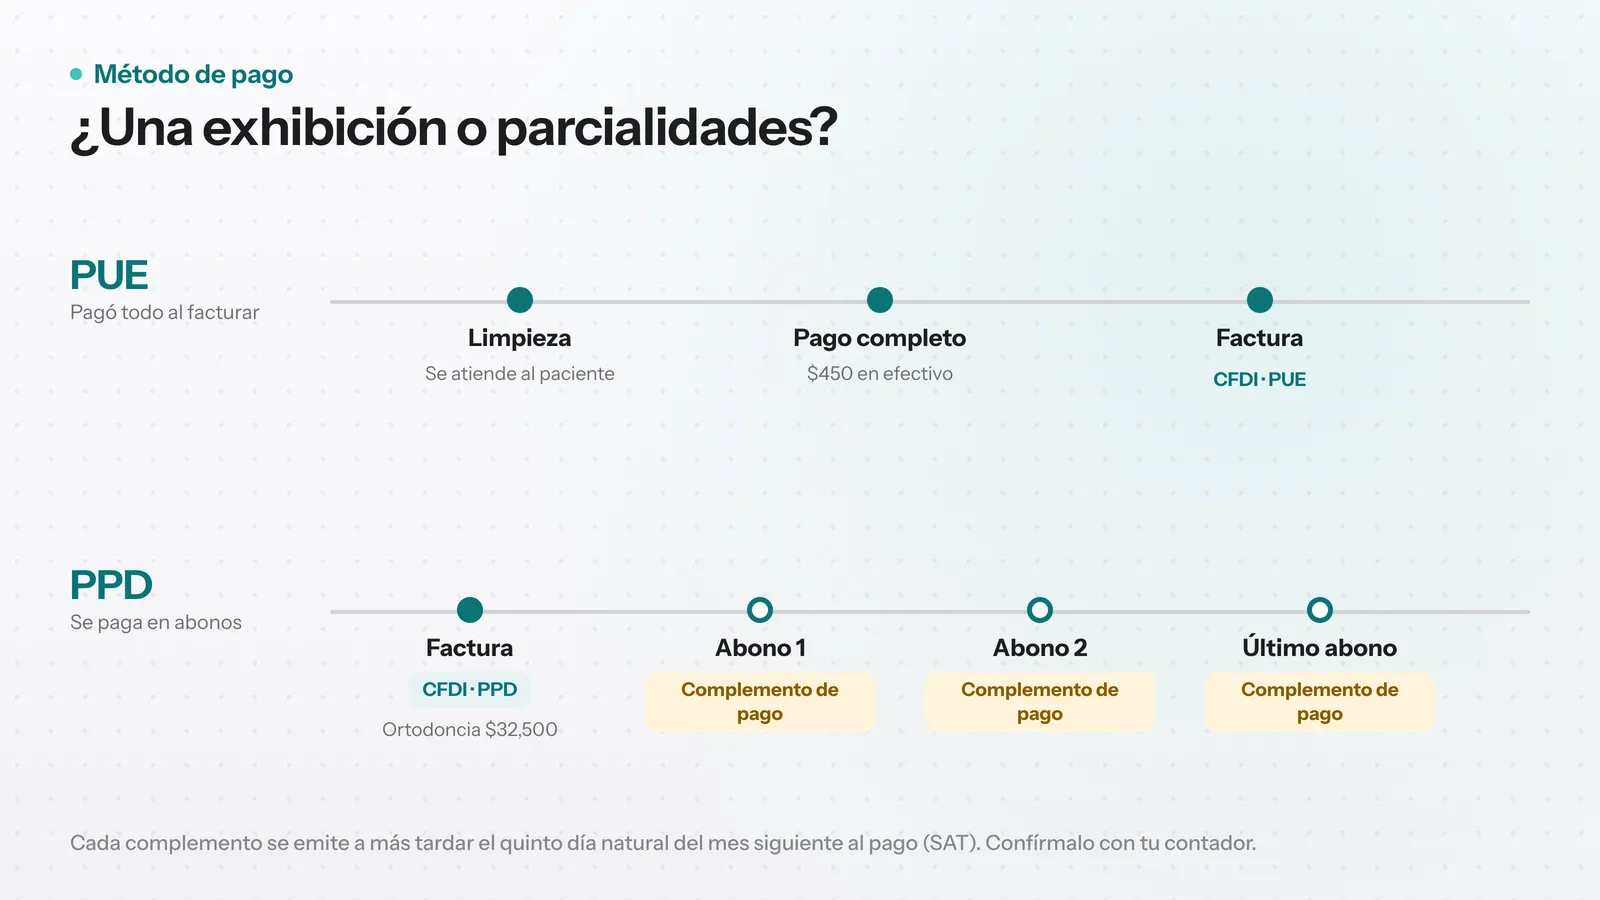 PUE: se paga todo al facturar. PPD: la factura va primero y cada abono lleva su complemento de pago.
4. Anticipos: apartar la cita sin enredar la factura
Pedir un anticipo para apartar una cita reduce las inasistencias, pero fiscalmente es un pago recibido. El SAT tiene un procedimiento específico para facturar anticipos: una factura por el anticipo y, cuando se presta el servicio, la factura del total relacionada con la del anticipo (Guía de llenado del CFDI, apartado de anticipos).
Desde el punto de vista operativo, lo importante es que el anticipo quede registrado a nombre del paciente y que se aplique cuando se cobra el tratamiento, para que nadie lo cobre dos veces ni se pierda en la caja.
5. Pacientes que no piden factura: la factura global
No todos los pacientes piden factura, pero esos ingresos también se declaran. Para eso existe la factura global a público en general, con el RFC genérico XAXX010101000, que agrupa las ventas que no se facturaron individualmente. En el CFDI 4.0 la factura global indica su periodicidad (diaria, semanal, quincenal, mensual o bimestral, según tu régimen).
Si un paciente pide su factura después de que su venta entró en la global, hay que sacar esa venta de la global y facturarla por separado. Por eso conviene que el sistema sepa qué ventas ya están facturadas.
6. Notas de crédito y cancelaciones
- Nota de crédito (CFDI de egreso): para descuentos, devoluciones o ajustes después de facturar.
- Cancelación: desde 2022 se cancela con un motivo del catálogo del SAT y, en algunos casos, el receptor debe aceptar la cancelación.
Llevar el registro de qué se canceló y por qué evita sorpresas en la declaración del mes.
7. Pagos integrados: del plan de tratamiento a la caja
Los problemas de facturación casi siempre empiezan en el cobro. Un flujo de pagos integrados en una clínica dental se ve así:
- El tratamiento vive en un plan con sus procedimientos y precios.
- Cada pago se registra sobre ese plan: un anticipo, un abono o el pago completo.
- El pago puede combinar efectivo, tarjeta y transferencia, y usar el saldo a favor del paciente.
- Cada cobro entra a una caja con su fecha, método de pago y responsable.
- La factura sale de esa misma venta, con los datos del paciente ya guardados.
Así, el saldo pendiente del paciente, la caja del día y las facturas cuentan la misma historia.
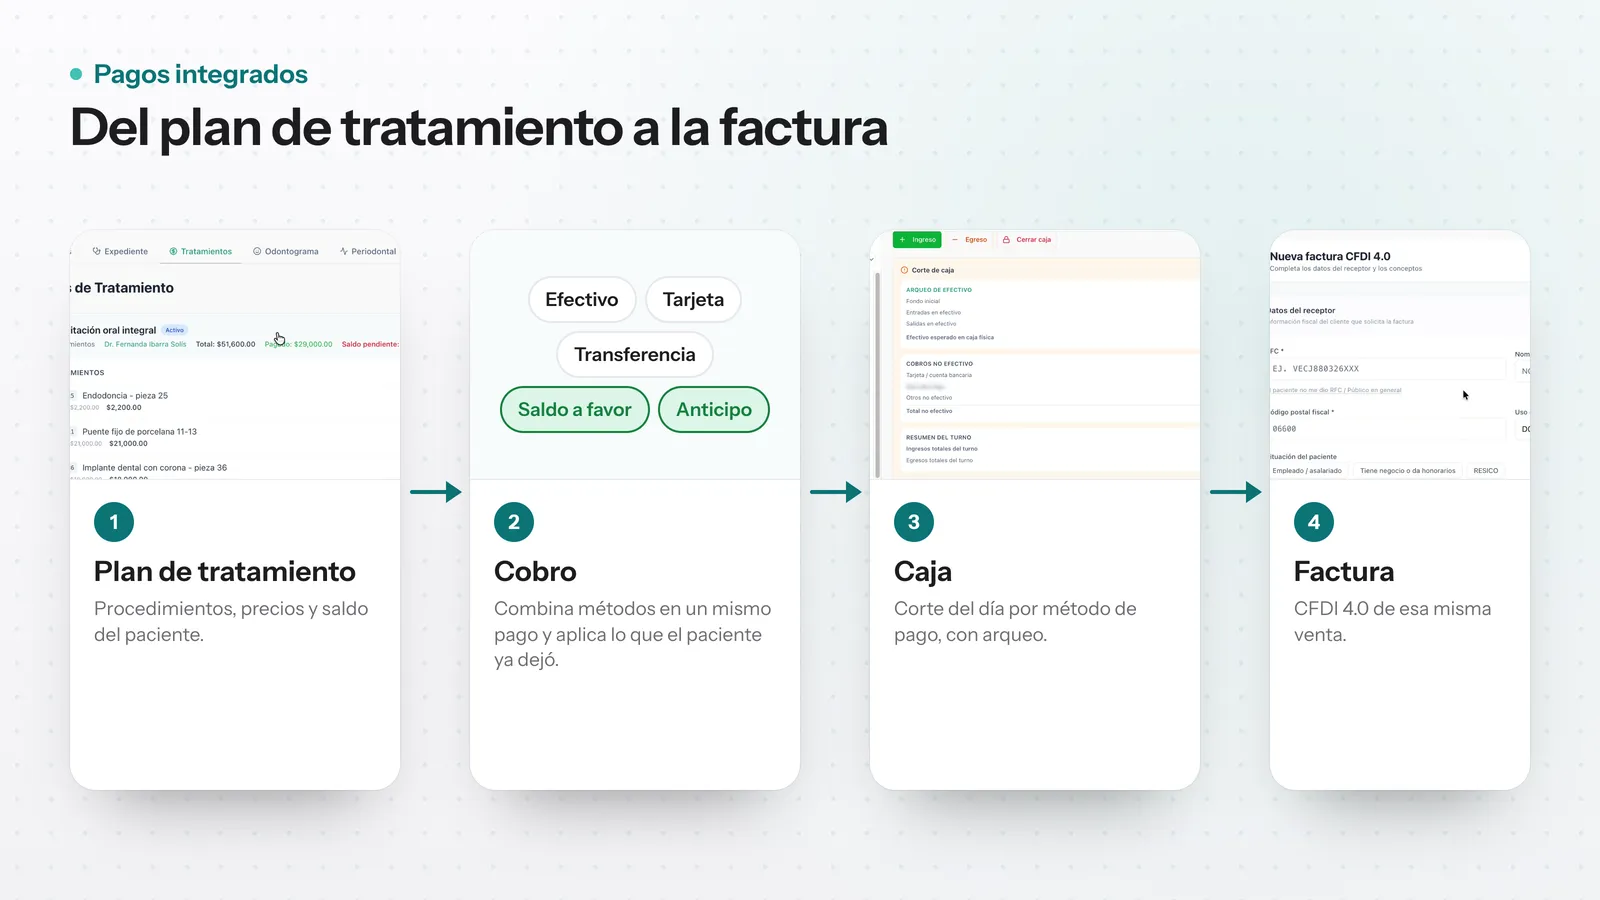 Pagos integrados: el cobro sale del plan, entra a la caja y la factura se emite de esa misma venta.
8. El corte de caja diario
Al final del día, el corte de caja responde tres preguntas: cuánto entró, por qué método y quién lo cobró. Un buen corte:
- Separa efectivo, tarjeta y transferencia.
- Compara el efectivo esperado contra el contado (arqueo) y muestra la diferencia.
- Registra los gastos de caja chica.
- Permite tener una caja por sucursal o por doctor.
Si además cada cobro está ligado al doctor que atendió, las comisiones se calculan solas al cerrar el periodo.
9. Lo que tu contador te va a agradecer
- Las facturas del mes en XML y PDF, en un solo archivo.
- La lista de facturas PPD con pagos pendientes de complemento.
- La factura global emitida a tiempo.
- Un reporte de ingresos que cuadre con el corte de caja.
Preguntas frecuentes
¿Mi paciente puede deducir su tratamiento dental? Los honorarios dentales son deducciones personales para el paciente persona física, siempre que tenga su factura y haya pagado con tarjeta, transferencia o cheque nominativo, no en efectivo (Ley del ISR, artículo 151, fracción I). Por eso conviene registrar bien el método de pago de cada cobro.
¿Qué hago si el paciente me dio mal su RFC? Cancelas la factura con el motivo de “comprobante emitido con errores con relación” y emites una nueva con los datos correctos, relacionada con la anterior.
¿Necesito un contador para facturar? No para timbrar: puedes emitir tus facturas tú mismo. Tu contador sigue llevando tu contabilidad y tus declaraciones.
Cómo hacerlo con Clintal
En Clintal, la facturación para clínicas dentales está conectada con la caja: cobras desde el plan de tratamiento o el punto de venta, aplicas anticipos y saldo a favor, combinas métodos de pago y timbras la factura CFDI 4.0 sin salir de la plataforma. Tu plan incluye 10 facturas al mes y solo cargas tu Certificado de Sello Digital del SAT. También emites factura global, complementos de pago para facturas PPD, notas de crédito y cancelaciones con motivo, y descargas el XML del mes para tu contador.
Abajo ves el cobro, el corte de caja y la factura en acción: el video arranca en el capítulo de cobro y caja de la demo completa.
Demo de Clintal · arranca en «Cobro y caja» (2:30)